Dinero
Dinero RegnskabsprogramØkonomiVerificeret
- 403.00 Anmeldelser
- 4,6
- Downloads
- 100.000+
- Pris
- Free
Appoplysninger
- Version
- 8.3.0
- Opdateret
- Downloads
- 100.000+
- Kræver
- 6.0
- Pris
- Free
- Aldersgrænse
- PEGI 3
Skærmbilleder
 Analyse af Appwesome
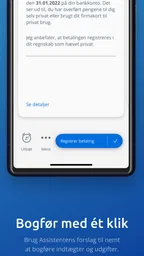
For mig giver en økonomiapp mest mening, når den hjælper med konkrete opgaver, jeg ellers ville udskyde: få styr på bilag, sende en faktura eller se, om bogføringen er ajour. Dinero er først og fremmest et regnskabsprogram til virksomheder, ikke en app til at samle familiens husholdningsbudget. Den forskel er vigtig, især hvis flere i hjemmet bruger den samme telefon eller tablet og kunne komme til at blande private køb med virksomhedens regnskab.
Når arbejde og hjem deler en enhed
Forestil dig, at du driver en lille virksomhed hjemmefra, og en anden i husstanden låner din telefon. Den person kan bruge sin egen tid på enheden, men regnskabet bør stadig være dit arbejdsområde. Jeg ville derfor behandle appen som et værktøj til virksomhedens opgaver og holde private bankforhold og familiens udgifter adskilt. Det er ikke en fælles husholdningsoversigt, og den bør ikke bruges som erstatning for en app, der er lavet til at dele dagligvarer, regninger eller opsparingsmål mellem flere personer.
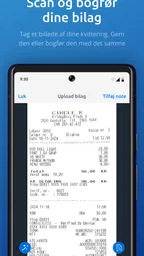
En praktisk vane er at tage hånd om en erhvervsudgift, mens sammenhængen stadig er frisk: Når jeg har købt noget til arbejdet, kan jeg notere, hvad det vedrører, og få bilaget ind i arbejdsgangen, før kvitteringen forsvinder mellem andre papirer. Det gør senere gennemgang mindre afhængig af hukommelsen. Jeg ville dog ikke lade en anden i familien gætte på, om et køb hører til virksomheden; hvis formålet er uklart, bør ejeren selv afklare det, inden det bliver behandlet som en erhvervspost.
Hold adgang og ansvar tydeligt adskilt
Hvis flere hjælper med virksomheden, er det værd at aftale på forhånd, hvem der må gøre hvad. Den, der samler bilag, behøver ikke nødvendigvis også at være den, der kontrollerer eller afslutter bogføringen. En enkel intern rutine kan være, at én person registrerer materialet, mens ejeren gennemgår posterne senere. Det er en arbejdsgang, ikke en særlig familiefunktion i appen, og jeg ville ikke antage, at deling af en enhed automatisk giver passende adgangsgrænser.
Det gælder især, når en faktura skal sendes hurtigt. Før den forlader virksomheden, bør jeg kontrollere modtager, beløb, beskrivelse og de oplysninger, der hører til opgaven. At kunne arbejde på farten er nyttigt, men mobil bekvemmelighed bør ikke blive en grund til at springe kontrol over. Hvis flere personer bruger samme skærm, så afslut arbejdsopgaven, før enheden gives videre, og undgå at lade andre træffe regnskabsbeslutninger på ejerens vegne uden en klar aftale.
Koordinering uden at gøre regnskabet til et familieprojekt
En lille virksomhed kan godt være et fælles projekt i praksis, selv om kun én person har ansvaret for regnskabet. En partner kan for eksempel minde om, at en bestemt udgift skal findes frem, eller hjælpe med at samle kvitteringer, mens ejeren afgør, hvordan de skal registreres. Jeg synes, den arbejdsdeling er mere robust end at lade alle i husstanden føre poster efter hver deres fortolkning. Den mindsker risikoen for dobbeltarbejde og gør det lettere at spørge ind til usædvanlige køb, før tallene bliver svære at gennemskue.
Et nyttigt greb er at behandle bilag som små opgaver med en tydelig afslutning: Find dokumentationen, knyt den til den relevante erhvervshændelse, og kontrollér senere, at posten stadig giver mening. Det er særligt hjælpsomt for folk, der arbejder hjemme og handler både privat og professionelt samme dag. Jeg ville ikke vente til månedens slutning med at sortere en bunke blandede kvitteringer; jo længere tid der går, desto vanskeligere kan det være at huske, hvad en betaling dækkede.
Andre artikler, du kan læse
Alle artikler
 Google Wallet
 i hverdagen: Praktisk betaling, men ingen erstatning for pungen
Fra den første betalingsopsætning til boardingkort og delte telefoner: Her er de situationer, hvor Google Wallet gør hverdagen lettere, og hvor begrænsningerne mærkes.
Læs artiklen: Google Wallet i hverdagen: Praktisk betaling, men ingen erstatning for pungen
 Roblox
 på mobil: Mange verdener, men sværere at finde rundt
Roblox gør det let at springe ind i nye eventyr, men den åbne verden føles ofte bedre til at skabe muligheder end til at hjælpe spilleren med at finde rundt.
Læs artiklen: Roblox på mobil: Mange verdener, men sværere at finde rundt


Hvem appen passer til – og hvem der bør vælge noget andet
Dinero er udviklet af Dinero Regnskabsprogram og hører til økonomikategorien. Appen er gratis at hente, har en gennemsnitlig bedømmelse på 4,7 fra omkring 1.800 bedømmelser og er installeret over 100.000 gange. Den har PEGI 3, blev udgivet den 28. januar 2014, og version 8.2.1 kræver Android 6.0 eller nyere. Det siger noget om appens udbredelse og tekniske ramme, men ikke i sig selv om, hvorvidt den passer til netop din virksomheds regnskabsbehov.
Jeg ville især overveje den, hvis jeg var selvstændig eller drev en mindre virksomhed og gerne ville håndtere fakturaer, udgifter og regnskab fra mobilen. Den passer også til den person, der vil kunne tage en administrativ opgave, når der opstår et hul i arbejdsdagen, frem for at vente til næste gang vedkommende sidder ved en computer. Omvendt er den ikke mit valg til en familie, der blot vil holde øje med månedens forbrug, dele en indkøbsliste eller aftale, hvem der betaler en privat regning. Til det formål er et almindeligt budgetværktøj eller en delt liste mere ligetil og holder privatøkonomien væk fra virksomhedens bogføring.
Hverdagsbrug kræver stadig faglig omtanke
Et realistisk eksempel er en freelancer, der køber materialer på vej hjem fra et kundemøde og først senere får tid til at sætte sig med administrationen. Her er mobil adgang nyttig, fordi opgaven ikke behøver vente på en hel regnskabsdag. Min anbefaling er at notere konteksten med det samme, men stadig gennemgå posten, når der er ro til det. En hurtig registrering gør ikke automatisk vurderingen korrekt, og appen bør ikke få rollen som erstatning for at forstå, hvad udgiften faktisk vedrører.
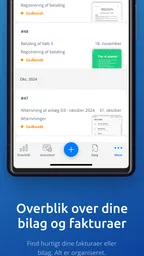
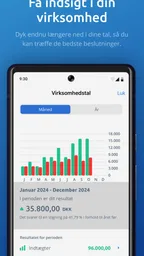
Det er også værd at skelne mellem overblik og afsluttet arbejde. Et hurtigt kig på rapporter kan hjælpe mig med at se, om der er noget, jeg skal følge op på, men jeg ville ikke bruge et enkelt overblik som bevis på, at alle bilag er med, eller at regnskabet er færdigt. Den bedste mobile rutine er efter min mening at håndtere små opgaver løbende og derefter afsætte tid til at kontrollere helheden. Det forebygger, at bekvemmeligheden bliver til en falsk følelse af, at alt allerede er ordnet.
Sådan adskiller den sig fra de sædvanlige alternativer
Sammenlignet med et regneark er et regnskabsprogram som dette mere målrettet fakturaer og den løbende bogføring, så jeg slipper for selv at opfinde kolonner og huske, hvordan jeg tidligere har skrevet en post. Regnearket kan til gengæld være mere fleksibelt til en helt enkel privat oversigt, hvor familien blot vil notere indtægter og udgifter. En bankapp er endnu et andet værktøj: Den er nyttig til at se bevægelser på en konto, men kontooverblik alene er ikke det samme som at føre virksomhedens regnskab. Jeg ville vælge værktøj efter opgaven i stedet for at forvente, at én app løser alt.
Hvis jeg allerede bruger en anden løsning, ville jeg først afklare, hvilken del af arbejdet jeg vil forbedre: fakturering på farten, registrering af udgifter eller samlet regnskabsarbejde. Det gør en eventuel overgang lettere at vurdere. Jeg ville også prøve min egen arbejdsgang med en typisk faktura og et almindeligt bilag, før jeg flyttede alt over. En app kan virke overskuelig i daglig brug, men den skal stadig passe til den måde, virksomheden dokumenterer og kontrollerer sine poster på.
En mere brugbar vurdering af den daglige arbejdsgang
Min erfaring med at vurdere den slags værktøjer er, at den største gevinst ofte kommer fra konsekvens, ikke fra at bruge flest funktioner. Hvis jeg åbner appen kort efter en relevant opgave, kan jeg holde styr på, hvad der mangler, mens detaljerne er friske. Hvis jeg kun bruger den i lange, sjældne sessioner, bliver den let endnu et sted, hvor en voksende bunke venter. Derfor ville jeg knytte appen til faste små vaner: håndtér en faktura, når den skal af sted, og saml udgiftsarbejdet i korte gennemgange frem for at lade alt ligge.
Små kontroller, der sparer tid senere
En mindre oplagt, men nyttig vane er at læse beskrivelsen af en udgift, som om en anden person skal forstå den om nogle måneder. En formulering, der giver mening i dag, kan være for vag, når jeg senere forsøger at huske, hvorfor købet blev foretaget. Jeg ville derfor skrive nok sammenhæng til at kunne genkende formålet og gemme den relevante dokumentation samme sted i arbejdsgangen. Det er ikke avanceret bogføring; det er en enkel måde at gøre efterkontrol mindre frustrerende på.
Jeg ville også undgå at bruge fakturadesign som første prioritet. Det personlige præg kan være rart, men en gennemarbejdet faktura er først nyttig, når de praktiske oplysninger er korrekte, og kunden tydeligt kan se, hvad der faktureres. Mit råd er at få en enkel, genkendelig skabelon på plads og derefter bruge tiden på at kontrollere indholdet. Den tilgang er bedre end at finpudse udseendet, mens udestående bilag og uafklarede poster hober sig op.
Hvor det kan føles mindre enkelt
Det er let at tage for givet, at en app med mange regnskabsfunktioner automatisk passer til alle. Hvis jeg kun har brug for at dele husholdningens forbrug med en partner, kan virksomhedsbegreber og fakturaflow føles som unødvendig ballast. Omvendt kan en meget enkel budgetapp blive for begrænset, hvis jeg skal holde styr på virksomhedens fakturaer og udgifter. Det afgørende kompromis er, om jeg ønsker et egentligt regnskabsværktøj eller blot et let fælles overblik over privatøkonomien.
Jeg ville også være realistisk om, hvad det betyder, at appen er gratis at hente. Det gør det let at afprøve den, men jeg ville ikke antage, at alle funktioner eller supportmuligheder nødvendigvis er ens på tværs af løsninger eller behov. Den offentliggjorte gennemsnitsbedømmelse og de mange brugere kan give en fornemmelse af, at appen er veletableret, men de afgør ikke, om den konkrete arbejdsgang passer til mig. Jeg ville undersøge de aktuelle vilkår og teste de opgaver, jeg faktisk skal løse, inden jeg baserer hele virksomhedens rutine på den.
Spørgsmål, jeg selv ville afklare før brug
Før jeg tager den i brug, ville jeg spørge mig selv, om jeg har brug for at arbejde med virksomhedens regnskab fra telefonen, eller om jeg egentlig leder efter en fælles privatøkonomi-app. Det spørgsmål sorterer hurtigt de forkerte forventninger fra. Dernæst ville jeg se på, hvem der i virksomheden skal oprette, kontrollere og følge op på oplysningerne. Hvis ansvaret er uklart, løser en app ikke den organisatoriske del; en aftale mellem de involverede gør.
Hvis jeg vil bruge den sammen med en eksisterende bank- eller økonomiløsning, ville jeg kontrollere den konkrete arbejdsgang, før jeg regner med, at alt kan forbindes eller flyttes automatisk. Integrationer kan være praktiske, men de bør ikke være en undskyldning for at springe afstemning over. Jeg ville også afprøve processen med en almindelig udgift og en faktura, så jeg ved, hvor meget der stadig kræver manuel kontrol. Den slags prøve viser ofte mere end en lang liste over funktioner.
Til sidst ville jeg beslutte, hvor ofte jeg vil gennemgå posterne. En kort fast rutine kan være mere holdbar end ambitionen om at gøre alt perfekt hver dag. Hvis jeg deler en enhed med familien, ville jeg samtidig holde virksomhedens brug tydeligt adskilt fra privat brug og sikre, at den person, der registrerer noget, ved, hvornår ejeren skal tage over. Det handler ikke om at gøre hverdagen kompliceret, men om at undgå, at bekvemmelighed og uklare roller skaber ekstra arbejde.
Brugervenlighed i fokus
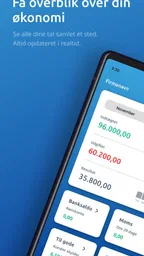
En af de første ting, jeg bemærkede ved Dinero, er dens intuitive design. Det er som om, udviklerne virkelig har tænkt over, hvordan brugerne bedst kan navigere rundt. Jeg kunne hurtigt finde rundt i menuerne uden at føle mig overvældet af information. Alt fra fakturering til regnskab er lige ved hånden, og det gør det til en leg at holde styr på økonomien.
Funktionalitet uden lige
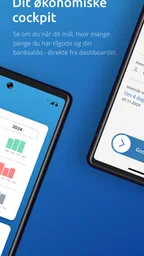
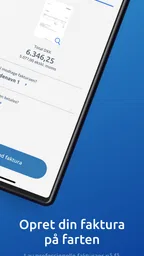
En af de stærkeste sider ved Dinero er de mange funktioner, der er tilgængelige. Du kan oprette fakturaer på farten, bogføre udgifter og endda få et hurtigt overblik over dine finansielle rapporter. For dem af os, der ikke er økonomiske eksperter, gør appen det nemt at forstå og håndtere vores økonomi. Jeg har især nydt godt af at kunne tilpasse fakturaerne, så de passer til mit firmas branding. Det lille personlige touch gør en stor forskel.
Integration og support
Dinero tilbyder også integration med en række andre værktøjer. Det betyder, at du nemt kan forbinde appen med din bank eller andre finansielle platforme. Det er virkelig praktisk, når man vil have alt samlet ét sted. Og skulle du støde på problemer, er der en meget hjælpsom kundeservice, der står klar til at hjælpe. Jeg havde en lille udfordring med at importere nogle data, og supporten var hurtig til at guide mig igennem processen.
Pris og tilgængelighed
Appen tilbyder flere prismodeller, så den kan tilpasses forskellige behov og budgetter. Der er også en gratis version til små virksomheder eller dem, der lige er begyndt. For mig har den betalte version været investeringen værd, da den tilbyder flere avancerede funktioner og supportmuligheder.
Samlet set har Dinero gjort det nemt at være på toppen af min økonomi. Appen er både brugervenlig og fyldt med funktioner, der gør det muligt for selv den mest økonomisk udfordrede person at holde styr på tingene. Hvis du leder efter en solid økonomistyringsapp, er dette bestemt en, du bør overveje. Gå ikke glip af muligheden for at få styr på din økonomi; det er virkelig en game-changer!
Højdepunkter
- Brugervenlig grænseflade til nem navigering.
- Automatiserede funktioner sparer tid.
- Integration med andre værktøjer.
- Detaljeret rapportering til finansiel indsigt.
- Tilgængelig på både Android og iOS.
Begrænsninger
- Begrænset funktionalitet i gratis version.
- Avancerede funktioner kan være overvældende.
- Kræver internetforbindelse for fuld funktion.
- Månedlige abonnementsgebyrer kan være høje.
- Support er primært via e-mail.
Ofte stillede spørgsmål
01Hvordan fungerer Dinero til regnskabsstyring?
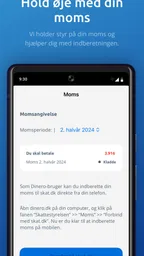
Dinero er en brugervenlig regnskabsapp, der giver små virksomheder mulighed for at håndtere deres økonomi effektivt. Med funktioner som fakturering, bogføring og momsberegning kan brugerne nemt holde styr på deres indtægter og udgifter. Appen er designet til at være intuitiv, så selv dem uden regnskabsbaggrund kan bruge den med lethed.
02Er Dinero egnet til alle typer virksomheder?
Dinero er primært designet til små og mellemstore virksomheder samt freelancere. Det tilbyder fleksibilitet og skalerbarhed, hvilket gør det nemt at tilpasse til forskellige forretningsbehov. For større virksomheder kan det dog være nødvendigt at overveje alternative løsninger, der tilbyder mere avancerede funktioner.
03Hvilke platforme understøtter Dinero?
Dinero er tilgængelig på både Android og iOS, hvilket gør det nemt for brugere at administrere deres regnskaber på farten. Appen kan også tilgås via en webbrowser, hvilket giver mulighed for at arbejde fra forskellige enheder og sikre, at alle data er synkroniserede og opdaterede.
04Hvad koster det at bruge Dinero?
Dinero tilbyder en gratis version med basale funktioner, hvilket er ideelt for nystartede virksomheder. For adgang til mere avancerede funktioner, såsom udvidet rapportering og integrationer, er der en betalt abonnementstjeneste. Priserne kan variere, så det anbefales at tjekke deres hjemmeside for de nyeste tilbud.
05Hvordan sikrer Dinero datasikkerhed?
Dinero tager datasikkerhed meget alvorligt og bruger avancerede krypteringsteknologier for at beskytte brugerdata. Regelmæssige sikkerhedskopier og en robust adgangskontrol sikrer, at dine oplysninger er sikre. Derudover opdateres appen regelmæssigt for at imødegå eventuelle sikkerhedstrusler, hvilket giver brugerne tryghed ved brug.
